Tengah Oktober 2026 mencatat momen kritis bagi Indonesia yang harus berseru menghadapi tekanan ganda dari ranah diplomasi lingkungan dan dinamika pasar modal. Di satu sisi, kabut asap pekat dari kebakaran hutan dan lahan (karhutla) kembali menegangkan hubungan dengan tetangga Malaysia dan Singapura, mengulang narasi 13 tahun lalu. Di sisi lain, Bursa Efek Indonesia mencatatkan pergerakan IHSG yang menguat, namun tersimpan ketidakpastian di balik arus dana asing yang terus mencatat net sell besar-besaran. Kedua peristiwa ini, meski berdomain berbeda, mencerminkan tantangan struktural dalam mengelola citra negara dan kepercayaan investor global secara bersamaan.
Diplomasi Asap: Sejarah Berulang Tanpa Permintaan Maaf Resmi
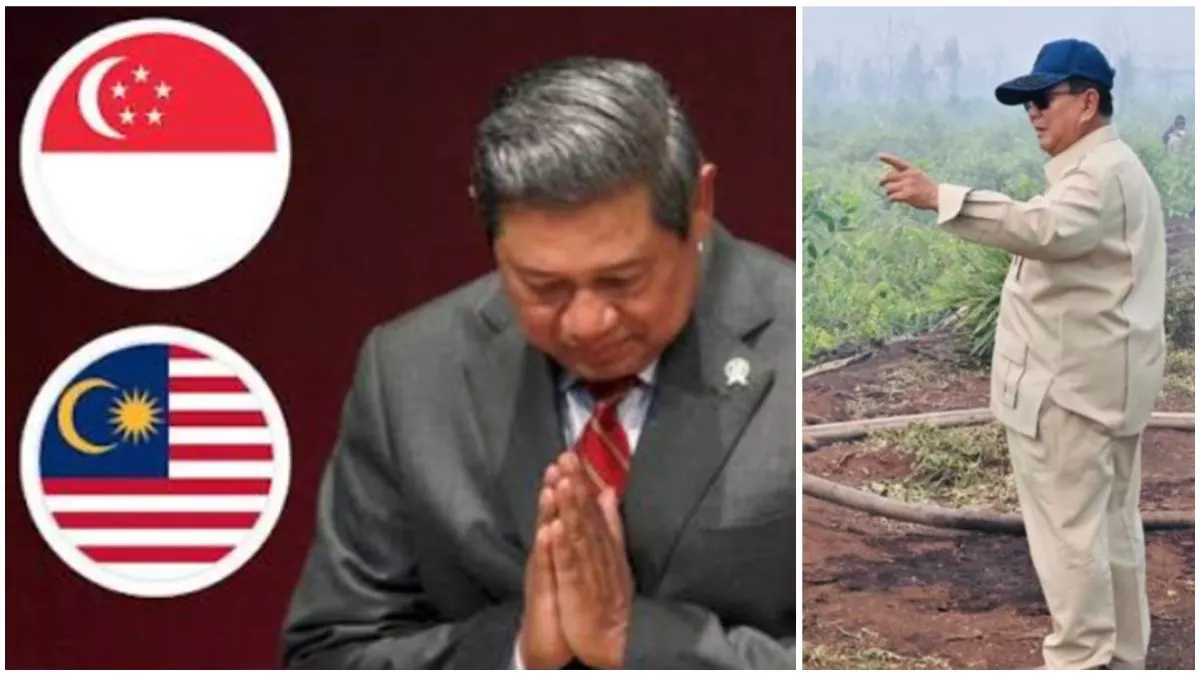
Kebakaran hutan di Sumatera dan Kalimantan kembali mengekspor kabut asap tebal ke Malaysia dan Singapura, menyisik pernapasan warga dan memicu kecaman di media sosial kedua negara. Berbeda dengan Juni 2013 ketika Presiden Susilo Bambang Yudhoyono (SBY) menggelar konferensi pers mendadak untuk meminta maaf secara terbuka dan menegaskan tanggung jawab penuh atas kerugian tetangga, kali ini Presiden Prabowo Subianto belum mengeluarkan pernyataan resmi serupa hingga menit ini.
Tawaran Bantuan Malaysia yang "Dicueki"
Ketegangan diplomatik semakin terasa setelah Wakil Perdana Menteri Malaysia, Ahmad Zahid Hamidi, mengungkapkan kekecewaan atas ketidakresponsan Indonesia. Pada 12 Oktober, ia menyatakan Malaysia telah menawarkan bantuan konkret berupa tiga unit helikopter dan 55 personel pemadam kebakaran. Tawaran ini disampaikan langsung kepada Presiden Prabowo dan Wakil Presiden Gibran Rakabuming Raka selama kunjungan kerja belakangan ini. Namun, hingga 11 Oktober, Jakarta belum memberikan jawaban apapun.
Ketidakresponsan ini kontras dengan sikap Malaysia yang "tetap berperasangka baik" namun menegaskan akan mengangkat isu krisis asap lintas negara ini ke meja pertemuan menteri luar negeri ASEAN.
Kebisingan warga Malaysia di media sosial — yang menyebut kondisi langit Kuala Lumpur "tidak nampak" hingga area landmark seperti KLCC dan TRX — menunjukkan tekanan opini publik yang masif. Tanpa gestur diplomatik cepat seperti era SBY, risiko kerusakan citra Indonesia sebagai tetangga yang tidak bertanggung jawab semakin nyata.
Dinamika Pasar Modal: IHSG Menguat, Tapi Asing Tetap "Jual"
Di tengah gejolak diplomatik, pasar modal menunjukkan narasi sendiri. Pada sesi I perdagangan Jumat, 23 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) naik 1,09% ke level 5.446,74. Kenaikan 58,84 poin ini didorong transaksi bernilai Rp7,29 triliun dengan volume 208,68 juta lot. Namun, angka headline ini menyembunyikan realita aliran dana yang mengkhawatirkan.
Anomali HSC: Dana Asing Buru Saham "Konsentrasi Tinggi"
Investor asing mencatat net foreign sell sebesar Rp744,43 miliar di seluruh pasar (beli Rp2,62 triliun, jual Rp3,36 triliun). Tekanan jual ini terkonsentrasi berat pada saham-saham perbankan besar kapitalisasi, dengan PT Bank Central Asia Tbk (BBCA) menjadi korban terbesar net sell Rp251,95 miliar.
Namun, fenomena menarik muncul di tengah derasnya arus keluar: saham-saham berstatus High Shareholding Concentration (HSC) justru diburu. PT Dian Swastatika Sentosa Tbk (DSSA) memimpin net buy asing sebesar Rp45,88 miliar, diikuti PT Petrindo Jaya Kreasi Tbk (CUAN) Rp15,77 miliar. Saham HSC lainnya seperti ASII (Rp40,98 miliar), ENRG (Rp27,80 miliar), dan AALI (Rp27,57 miliar) juga mencatat pembelian bersih.
- DSSA & CUAN: Menjadi magnet dana asing meski likuiditasnya relatif tipis akibat konsentrasi kepemilikan tinggi.
- Sektor Non-Bank: BUVA (Rp22,51 miliar), EMAS (Rp18,86 miliar), UNTR (Rp8,86 miliar), INDF (Rp5,58 miliar), KOTA (Rp5,06 miliar) turut dibeli bersih.
- Sektor Bank: Menjadi "kambing hitam" penjualan massal, mencerminkan sentiment negatif spesifik sektor perbankan.
Implikasi Likuiditas dan Risiko Konsentrasi
Minat asing pada saham HSC seperti DSSA dan CUAN menimbulkan pertanyaan strategis. Satu sisi, ini menunjukkan kepercayaan fundamental pada emiten-emiten tertentu. Sisi lain, struktur kepemilikan yang tinggi di tangan pengendali membuat free float sangat terbatas. Kondisi ini menciptakan risiko volatilitas ekstrem: volume kecil bisa menggerakkan harga signifikan, namun exit strategy bagi investor besar menjadi sulit saat sentiment berbalik.
Pembelian bersih pada saham HSC di tengah net sell pasar secara umum mengisyaratkan flight to quality yang selektif, di mana dana asing "menyaring" emiten berbasis fundamental kuat namun menerima risiko likuiditas tinggi.
Kesimpulan
Indonesia pada Oktober 2026 berdiri di persimpangan jalan yang menuntut kebijakan responsif dua arah. Di ranah diplomatik, keheningan Jakarta atas tawaran bantuan Malaysia kontras tajam dengan kecepatan SBY 13 tahun lalu; keputusan untuk tidak merespons atau menolak bantuan teknis berpotensi memperparah narasi negligensia lingkungan di mata ASEAN. Di ranah ekonomi, ketahanan IHSG di level 5.400-an terlihat rapuh karena didorong oleh pembelian selektif pada saham-saham illiquid (HSC), sementara tulang punggung pasar — sektor perbankan — dilepaskan massa.
Mengelola keduanya memerlukan koordinasi lintas kementerian: Klhk dan Kemlu harus cepat mengeluarkan narasi tanggap untuk meredam tekanan tetangga, sementara OJK dan Bursa Efek Indonesia perlu memantau risiko manipulasi serta likuiditas pada saham HSC yang jadi "tempat persembunyian" dana asing. Bagi investor dan pengamat, Oktober ini menjadi litmus test sejauh mana kemampuan Indonesia menjaga kredibilitas regional dan stabilitas pasar secara bersamaan.